
Pourquoi la vidéo convient si bien aux courtiers en crédit
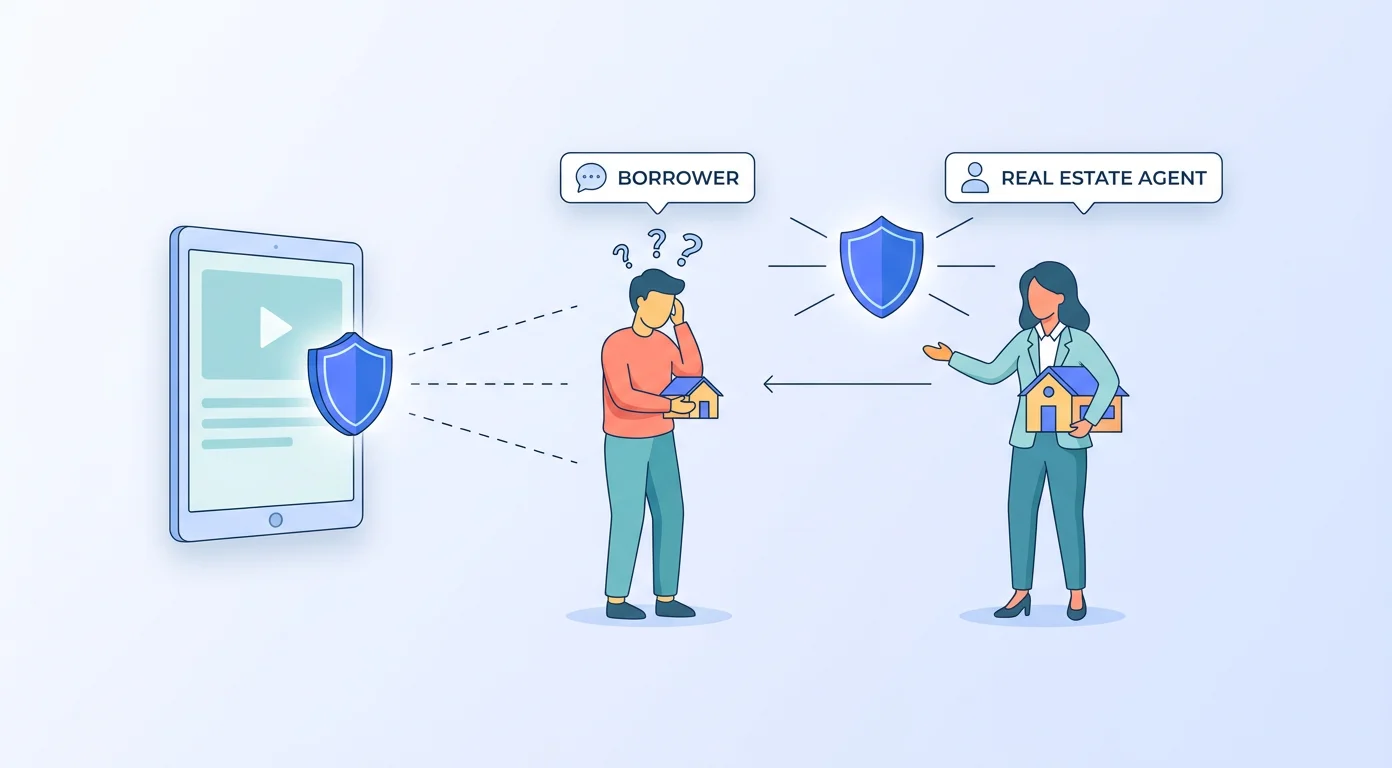
Les emprunteurs sont inquiets, perdus et mal informés. L'étude Mortgage Understanding de Fannie Mae montre qu'environ 90 % des consommateurs surestiment ou ignorent l'apport minimum exigé, et que seuls 45 % se sentiraient à l'aise pour traverser toute la procédure de prêt. La National Association of Realtors indique que les primo-accédants sont tombés à un plus bas historique de 21 % des achats, avec un âge médian de 40 ans. Ces acheteurs ont longtemps attendu et ont beaucoup de questions.
Arriver tôt est payant. Dans l'étude 2025 de J.D. Power sur l'octroi de prêts, la satisfaction était supérieure de 32 points quand le prêteur prenait contact avant que l'emprunteur ne compare, et inférieure de 64 points quand le premier contact avait lieu au moment de la demande. Les emprunteurs qui saluaient la qualité des conseils reçus étaient 2,3 fois plus nombreux à dire qu'ils referaient certainement appel au même prêteur.
Une courte vidéo qui explique les frais de clôture, ou pourquoi une lettre de préaccord compte, crée ce premier contact pour vous, à grande échelle. Un emprunteur qui vous a vu expliquer la procédure pendant quelques semaines arrive au premier appel avec une confiance déjà établie. Le marketing du crédit immobilier a toujours reposé sur la confiance. La vidéo vous permet de commencer à la gagner des mois plus tôt.
Le vrai problème : vous croulez sous les dossiers, pas sous le contenu
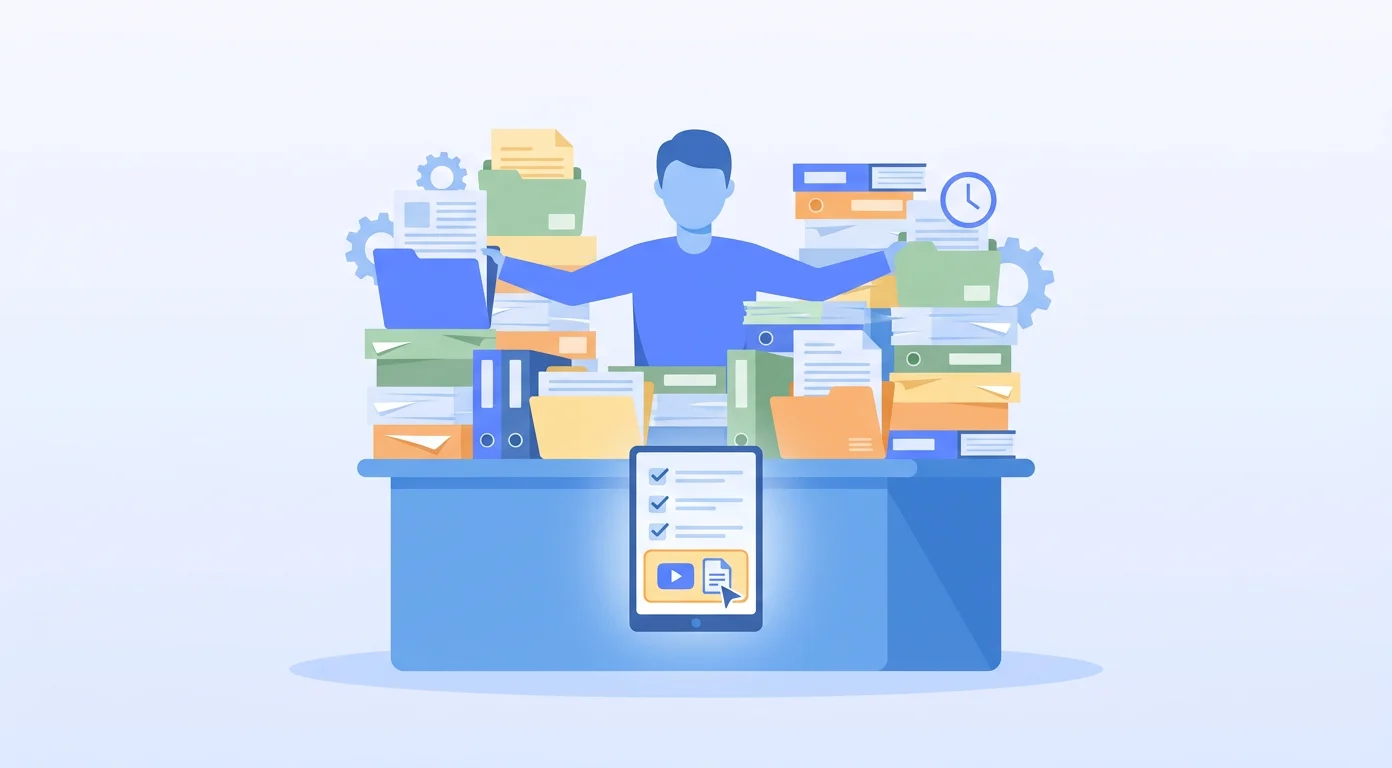
Les courtiers ne manquent pas de motivation. Ils manquent de temps, et les chiffres laissent peu de marge. Le dernier rapport annuel de la MBA chiffre les frais de production à 11 076 dollars par prêt pour les banques hypothécaires indépendantes en 2024, pour un bénéfice net de production de seulement 443 dollars par prêt. Un graphique plus ancien de la MBA relevait une médiane de 1,4 prêt conclu par employé de production et par mois en 2022, contre 1,6 en 2018. Chaque heure passée à bricoler des sous-titres est une heure de moins pour un dossier ou un partenaire apporteur d'affaires.
Les loan officers qui réussissent sur les réseaux sociaux parlent franchement du coût. Scott Betley a réuni 870 000 abonnés en passant quatre à cinq heures par jour sur les réseaux sociaux, selon HousingWire. Un loan officer sur Reddit le résume ainsi : « ça peut vite devenir un travail à part entière ».
Internaliser ce travail coûte cher. Le Bureau of Labor Statistics américain situe le salaire médian d'un monteur vidéo à 75 420 dollars par an, et celui d'un social media manager tourne autour de 85 000 dollars. L'alternative habituelle est une agence de marketing spécialisée dans le crédit, et près de la moitié des agences déclarent un forfait mensuel moyen de 1 000 à 5 000 dollars. Pour un budget marketing de petite entreprise construit autour d'un seul courtier, aucun de ces chiffres n'est léger.
Le guide : quoi publier, et quoi laisser de côté
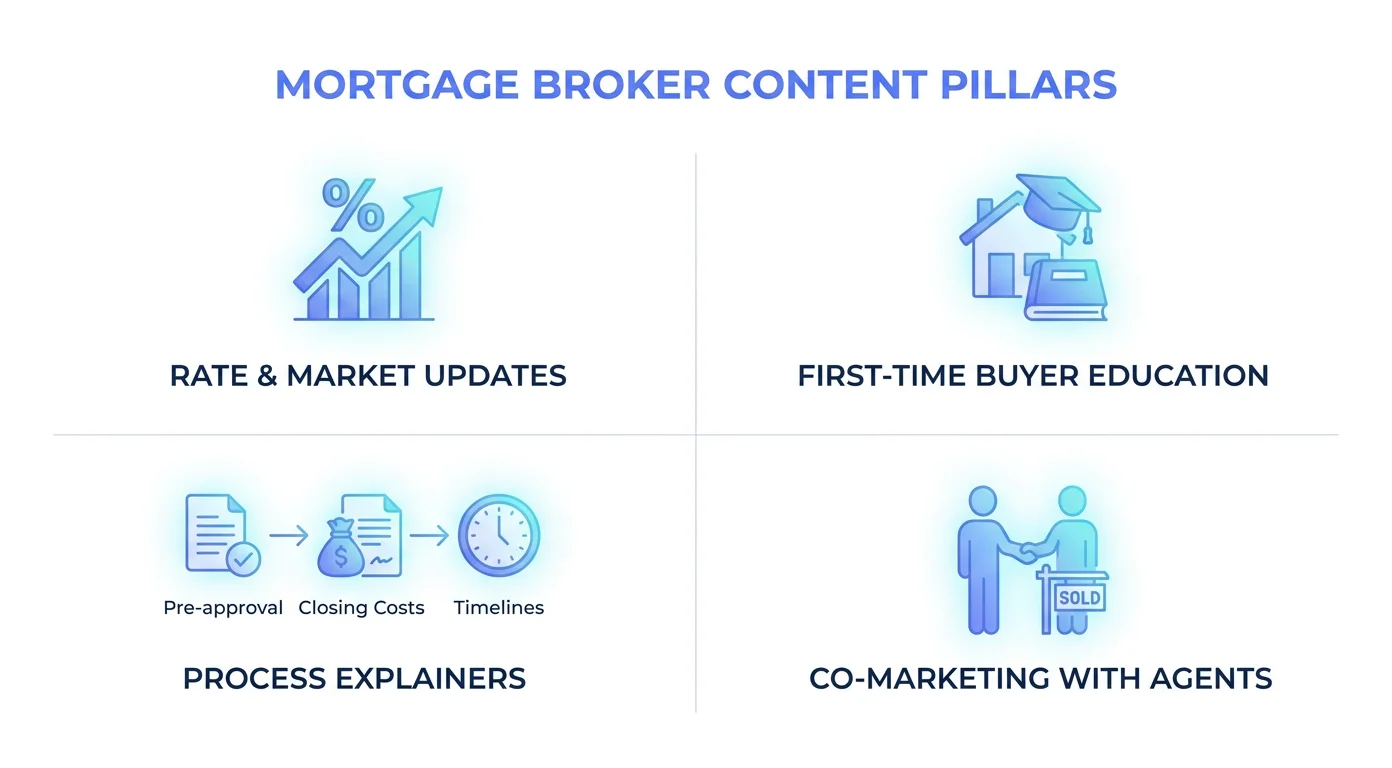
Les meilleures idées de marketing pour le crédit immobilier sont les questions auxquelles vous répondez déjà au téléphone chaque jour. Transformez-les en vidéos courtes et vous ne manquerez jamais d'idées de contenu. Cinq piliers couvrent l'essentiel :
- Idées reçues démontées. Les mythes sur l'apport, les craintes liées au dossier de crédit, l'idée qu'il faut des finances parfaites pour déposer une demande. Les chiffres de Fannie Mae montrent que la plupart de votre audience part d'informations fausses.
- Décryptages du marché. Ce que signifient les dernières prévisions de la MBA ou une décision de la Fed pour quelqu'un qui achète au printemps, en termes simples.
- Pédagogie pour primo-accédants. Préaccord, frais de clôture, délais et ce qui se passe une fois l'offre acceptée.
- Vidéos communes avec des agents immobiliers. La visite d'un quartier ou une séance de questions avec un agent vous place devant son audience.
- Votre propre histoire. Pourquoi vous faites ce métier, et un cas client que vous avez résolu, partagé avec son accord et sans détail permettant de l'identifier.
La publicité pour le crédit immobilier obéit à des règles, et une vidéo décontractée reste une publicité. Selon la Regulation Z, mentionner le montant ou le pourcentage de l'apport, le nombre de mensualités ou le montant d'une mensualité déclenche des mentions obligatoires supplémentaires, dont le taux annuel effectif global (APR). Tout taux annoncé doit l'être sous forme d'APR. Même une vidéo sympathique sur les mythes de l'apport peut franchir cette ligne : restez sur des chiffres généraux ou demandez à votre responsable conformité d'ajouter toutes les mentions.
Le marketing commun avec des agents demande la même prudence. La section 8 de RESPA interdit de donner ou d'accepter « des honoraires, une commission occulte ou toute autre chose de valeur » en échange de clients recommandés, mais elle autorise les activités promotionnelles et pédagogiques normales qui ne sont pas conditionnées à des recommandations. Partagez les coûts équitablement et ne liez jamais une vidéo commune à une promesse de recommandations. Voilà des idées de contenu vidéo qui vous rendent visible sans mettre votre licence en danger.
Transformer le contenu en recommandations et en prêts signés
Notre avis sincère : la vidéo conclut rarement un prêt à elle seule, mais elle rend tous les autres canaux plus efficaces, surtout les recommandations d'agents. Mark Fisher, qui travaille avec des courtiers, dit que la vidéo a inversé les rôles : « au lieu que ce soit moi qui les contacte, ce sont eux qui me contactent ». Il raconte qu'une cinquantaine de personnes l'ont contacté directement après une seule vidéo. Il partage son contenu avec ses agents immobiliers partenaires, car s'ils voient son visage en permanence, ils ont plus de chances de rester avec lui. Jack Jarvis, de Westridge Financial, a déclaré à National Mortgage News en 2022 : « J'ai noué des relations avec plusieurs agents immobiliers grâce à TikTok ». Ce sont des témoignages personnels, pas des études, mais ils vont dans le même sens. C'est le marketing de recommandation dans sa forme la plus concrète.
Tout le monde n'obtient pas de résultats. Un loan officer sur Reddit a publié trois ou quatre vidéos pédagogiques par semaine pendant environ un an avant d'écrire : « ça ne marche pas ». Les rares prêts qu'il a conclus venaient de sa famille et de ses amis. Un contenu qui ne s'adresse à personne, sans relance, rapporte rarement. La solution consiste à viser deux publics, les emprunteurs et les agents qui vous les envoient, avec un seul appel à l'action clair, comme réserver un court échange de préaccord.
Il faut aussi de la patience. Mandy Philips raconte que des gens lui disent : « Je vous suis depuis un an... deux ans, et je suis enfin prêt. » Les vidéos que vous publiez ce mois-ci seront peut-être la raison pour laquelle quelqu'un vous appellera au printemps prochain. BIGVU SuperAgent livre huit vidéos par mois pour 299 dollars, ou 239 dollars par mois en facturation annuelle, sans frais d'installation, et vous pouvez arrêter à la fin de n'importe quel cycle. Réservez un appel stratégique gratuit de 20 minutes et nous vous recommanderons vos huit premières vidéos.


Comment produire sans ajouter un deuxième métier
Beaucoup de loan officers répartissent déjà le travail. Mark Fisher, de UNMB Home Loans, a raconté à Mortgage Professional America qu'il a d'abord travaillé avec une société de production vidéo, puis qu'il a tourné lui-même son contenu en externalisant seulement le montage. Mandy Philips, directrice d'agence chez Omega Mortgage Group, a expliqué dans le podcast d'Evocalize (Evocalize vend des logiciels de marketing) qu'elle enregistre cinq vidéos un dimanche et en publie une tous les deux jours. Tourner par séries, c'est l'habitude qui fait tenir un planning de vidéos de courtier.
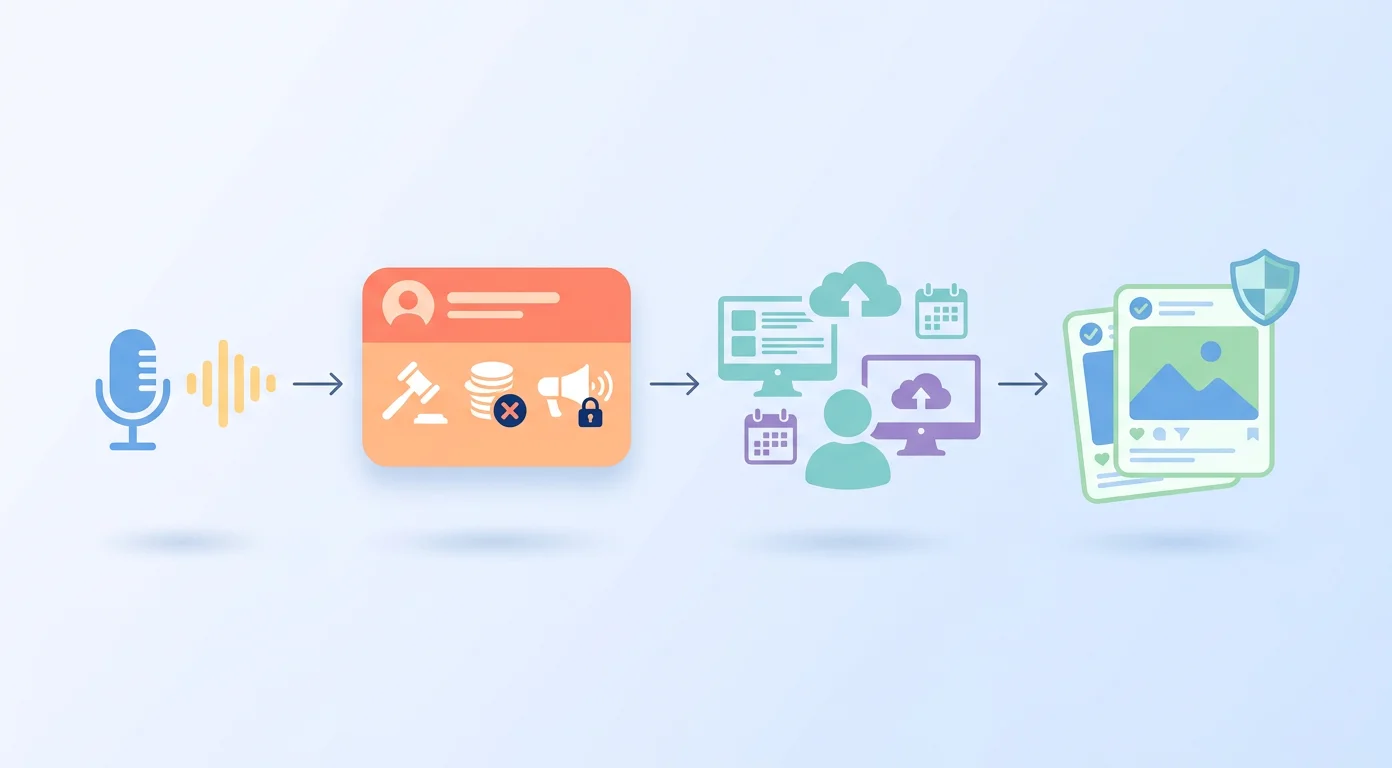
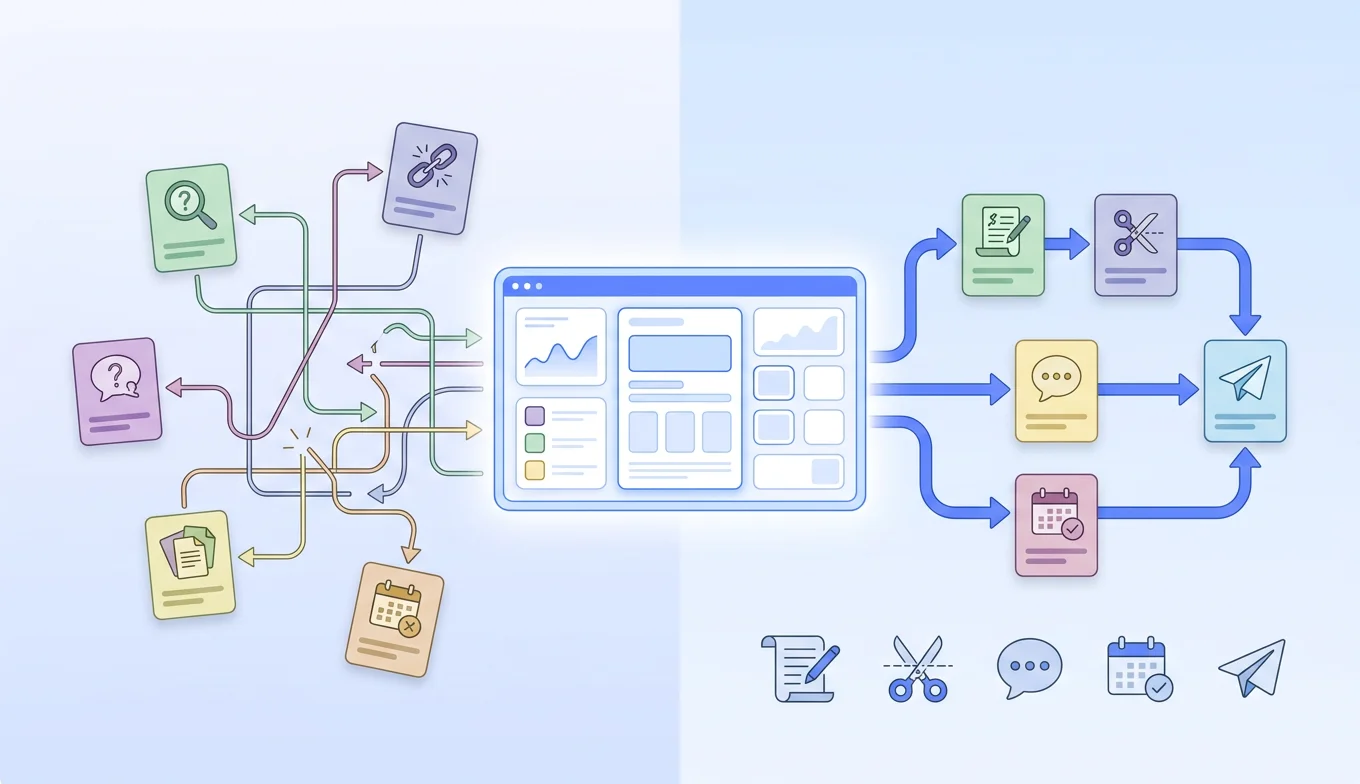
BIGVU SuperAgent est un service vidéo clés en main bâti sur cette habitude. Tout commence par un appel de lancement de 30 minutes sur votre marché, vos agents partenaires et les affirmations que vous ne pouvez pas faire. Votre stratège écrit des scripts dans votre ton à partir de vraies questions d'emprunteurs, ou vous envoyez les vôtres. Vous enregistrez avec votre téléphone grâce au téléprompteur BIGVU, ou vous utilisez TalkingPhoto, qui transforme votre photo et votre voix clonée en vidéo quand vous ne pouvez pas tourner. L'équipe monte dans le style choisi avec sous-titres et miniatures, vous accorde une série de retours et livre chaque semaine sur tous vos canaux, avec un rapport mensuel. Vous avez aussi un producteur attitré sur Slack ou par email.
Le marketing du crédit clés en main ne fonctionne que si la conformité fait partie de la routine :